東京都は宿泊税の制度を見直し、改正後の制度を令和9年(2027年)4月1日から施行します。都の公表によると、これまで課税対象でなかった簡易宿所と民泊が新たに課税対象へ加わり、税額は宿泊料金の3%、課税が免除される基準は1人1泊の宿泊料金1万3千円未満になります。都内で民泊を営んでいる場合、宿泊者から税を預かって都へ納める「特別徴収義務者」としての登録が必要になります。
先に押さえておきたいのは、これが今週決まった話ではないという点です。改正条例は令和8年7月1日に公布されており、制度の内容そのものはすでに公表されています。いま動いているのは事業者側の手続きで、2026年10月29日、matsuri technologies株式会社が、都内の対象物件について特別徴収義務者登録の申請を開始したと発表しました。登録の受付は施行の前から始まっており、都は申請の時期についても案内を出しています。
この記事では、東京都主税局の公表ページと都の報道発表に書かれている改正の内容を、表記のまま整理します。そのうえで、登録がどの単位で必要になり、いつまでに手続きするよう案内されているのかを確認します。公表ページと発表に書かれていない項目は推測で埋めず、記載がないことをそのまま示します。宿泊税は自治体ごとに定められている税で、ここで扱うのは東京都の制度だけです。
対象に加わるのは、簡易宿所と民泊です
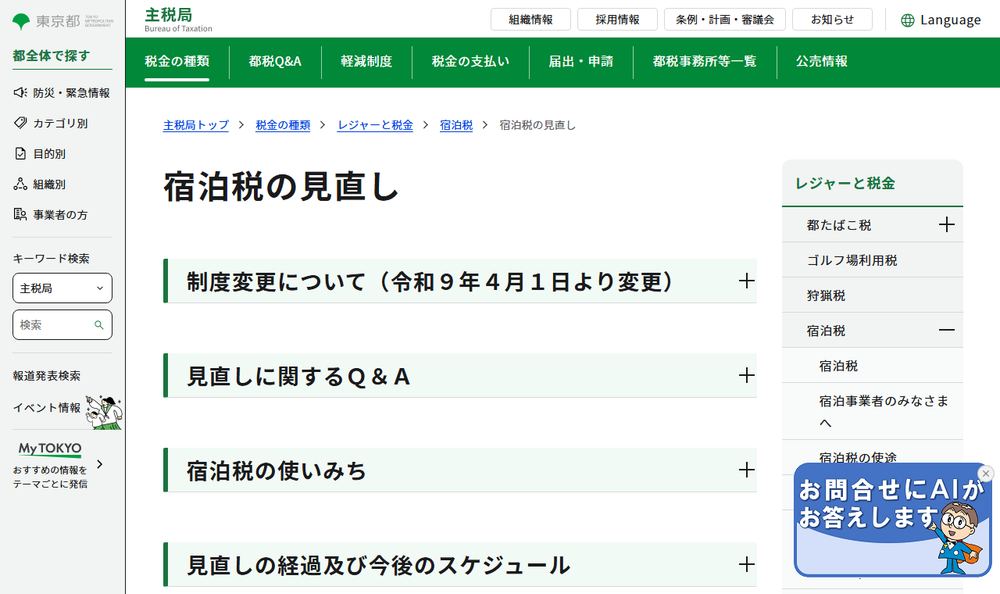
東京都主税局の「宿泊税の見直し」のページは、現行制度と改正後の制度を項目ごとに並べています。納税義務者は「都内の旅館・ホテルの宿泊者」から「都内の旅館・ホテル、簡易宿所、民泊の宿泊者」へ変わり、課税対象には簡易宿所と民泊が追加されます。都の報道発表では、民泊の内訳として特区民泊・新法民泊が挙げられています。住宅宿泊事業法の届出で営む形も、国家戦略特別区域法の認定で営む形も、どちらも対象として示されているということです。
| 項目 | 現行制度 | 改正後の制度 |
|---|---|---|
| 納税義務者 | 都内の旅館・ホテルの宿泊者 | 都内の旅館・ホテル、簡易宿所、民泊の宿泊者 |
| 課税対象 | 旅館・ホテル | 旅館・ホテルに簡易宿所、民泊を追加 |
| 課税免除 | 宿泊料金1人1泊1万円未満 | 宿泊料金1人1泊1万3千円未満 |
| 税率 | 定額制(1万円以上1万5千円未満は100円、1万5千円以上は200円) | 宿泊料金の3% |
| 徴収方法 | 宿泊施設による特別徴収 | 宿泊施設による特別徴収 |
| 施行 | 平成14年10月1日 | 令和9年4月1日 |
ここで読み違えやすいのは、納税義務者が宿泊者だという点です。税を負担するのは泊まる側で、施設側は負担者ではありません。ただし徴収方法は現行も改正後も「宿泊施設による特別徴収」とされており、宿泊者から預かって都へ納める作業は施設側に来ます。負担しないことと、手続きが来ないことは別です。
制度が決まるまでの経過も、同じページに日付で示されています。見直しの素案が公表されたのが令和7年11月26日、都議会で可決されたのが令和8年3月27日、総務大臣が同意したのが令和8年6月30日、改正条例が公布されたのが令和8年7月1日です。都は「宿泊税に係る総務大臣の同意及び施行日について」という報道発表でも、同意と施行日を公表しています。現行の宿泊税そのものは平成14年10月1日から始まっており、今回はその制度の見直しという位置づけです。
税額は定額から宿泊料金の3%へ変わります
現行の税額は、宿泊料金の帯ごとに金額が決まる定額制です。1万円未満は課税免除、1万円以上1万5千円未満は100円、1万5千円以上は200円と公表されています。改正後はこの区切りがなくなり、課税免除の基準は1人1泊1万3千円未満へ上がり、それ以上の宿泊には宿泊料金の3%がかかる形になります。
定率になると、税額が宿泊料金に連動して動きます。定額制では料金を上げても税額は帯をまたぐまで変わりませんが、改正後は料金を上げたぶんだけ預かる額も変わります。繁忙期と閑散期で料金を動かしている物件では、月ごとに預かる額の振れ幅が大きくなります。
区分の判定が1人1泊の宿泊料金であることも押さえておきます。都主税局の宿泊事業者向けのページは、現行制度で登録が必要になる施設を「1人1泊の税抜き宿泊料金が1万円以上の宿泊がある場合」と案内しています。1室の料金ではなく1人あたりで見るため、同じ部屋でも泊まる人数によって判定が変わります。一棟貸しやグループでの利用が多い物件では、料金の設定単位と判定の単位がずれていないかを先に確かめてください。
なお、3%を計算する基礎になる宿泊料金の範囲について、今回確認した3つの公表ページでは記載を確認できませんでした。都は改正後の申告様式を順次公開すると案内しているため、計算の細部は公開される手引や様式で確認することになります。
必要になるのは、物件ごとの特別徴収義務者登録です
新たに課税対象となる事業者は、都税事務所への特別徴収義務者の登録が必要になります。matsuri technologies株式会社の発表は、この登録を物件ごとに行う必要があることと、事前登録の受付が2026年7月1日から始まっていることを記載しています。届出住宅を複数持っている場合、1回の手続きでまとめて済む形としては案内されていません。
都主税局の宿泊事業者向けのページは、申請の時期についてこう案内しています。令和9年4月の制度改正に向け、令和8年12月末までに手続きをしてほしい。簡易宿所・民泊の事業者については、年度末は申請が混み合うことが予想されるため、令和8年12月までに申請してほしい。期限として書かれているのではなく、混み合う時期を避けるための案内として示されています。
| 項目 | 公表ページの記載 |
|---|---|
| 登録の単位 | 物件ごとに行う必要があります(発表による) |
| 事前登録の受付開始 | 2026年7月1日から開始(発表による) |
| 申請の時期の案内 | 令和8年12月末までに手続き。簡易宿所・民泊の事業者は年度末の混み合いを避けるため令和8年12月までに申請 |
| 先行公開されている様式 | 特別徴収義務者登録申請書、登録申請記載の手引、納税管理人届出書 |
| その他の申告様式 | 順次公開と案内されています |
| 提出方法(現行制度の案内) | 郵送、持参、eLTAXによる電子申請 |
| 提出先(現行制度の案内) | 東京都千代田都税事務所 事業税課宿泊税担当 |
現行制度では、登録の時期についてより細かい案内が出ています。新たに営業を始める場合は経営開始の5日前までに登録し、料金改定によって対象になった場合は対象となった日から10日以内に登録する、という内容です。改正後に新しく民泊を始める場合の扱いについては、今回確認したページで確認できる記載がありませんでした。開業の準備と並行して登録が必要になるかどうかは、都税事務所に確認する項目です。
申告と納入の期限についても、現行制度では各月の初日から末日までの宿泊について翌月末日までに申告・納入すると案内されています。改正後の申告納入の詳細は順次公開とされているため、ここも公開を待つことになります。毎月の作業が増える前提で、宿泊の記録と料金の記録をどう残すかは先に決めておけます。民泊の運営で毎月発生する事務の整理は民泊のランニングコストにまとめています。
申請を始めたと発表した事業者の記載
今回の発表元であるmatsuri technologies株式会社は、2026年10月29日、2027年4月に施行される東京都の宿泊税制度改正に伴い、対象となる都内物件について特別徴収義務者登録の申請を開始したと公表しました。発表には、対象物件のうち1件について申請手続きを完了し、今後もすべての対象物件について登録を進めるという記載があります。同じ発表の別の箇所では、2026年7月31日に対象物件のうち一部について申請手続きを完了したとも書かれています。
今後については、残る対象物件についても順次申請を進め、2027年3月頃までにすべての対象物件について申請を完了させることを目指すとしています。対象物件が何件あるのかは、この発表には記載がありません。そのため、進み具合を件数で読むことはできません。
この発表から他の事業者が読み取れるのは、期限ではなく作業の形です。登録が物件ごとであれば、物件数がそのまま手続きの件数になります。申請を開始したと公表している事業者が、完了の目標を施行の直前ではなく令和9年3月頃に置いていることも、作業量の目安として参考になります。委託している管理業者がある場合、登録の名義と手続きの担い手がどちらになるのかは契約の範囲で変わるため、民泊の運営代行の取り決めとあわせて確認してください。
公表ページと発表に記載がないこと
運営している側が知りたくなる項目のうち、今回確認した範囲では埋まらないものを並べます。
| 知りたくなる項目 | 今回確認した記載 |
|---|---|
| 改正後の申告・納入の手続きの詳細 | 様式を順次公開と案内されています |
| 3%の算定の基礎になる宿泊料金の範囲 | 確認できる記載がありませんでした |
| 宿泊予約サイト経由の予約での徴収や精算の扱い | 確認できる記載がありませんでした |
| 改正後に新しく開業する場合の登録の時期 | 確認できる記載がありませんでした |
| 宿泊者への表示や案内の方法 | 確認できる記載がありませんでした |
| 登録しなかった場合の扱い | 確認できる記載がありませんでした |
| 東京都以外の自治体の宿泊税 | 記載がありません |
空欄が多いのは、改正の内容を知らせるページと、登録の受付を案内するページを見ているためです。実務の細部は、公開される手引と様式、そして都税事務所の案内で埋まります。本文に無い扱いを、他の自治体の宿泊税の仕組みから当てはめないでください。税率も免税の基準も自治体ごとに別に定められています。
東京都以外で運営している場合に確かめること
宿泊税は自治体ごとの税です。今回の内容は東京都の制度で、他の自治体に同じ改正があるかどうかは、この公表ページからは分かりません。自分の物件がある自治体の公表資料で、宿泊税があるか、対象に民泊が含まれるか、税率と免税の基準はどうなっているかを個別に確認することになります。自治体が宿泊の扱いを変える動きは各地で出ており、条例の側で動いた例は豊島区の旅館業法施行条例の改正で扱いました。
都内で営んでいる場合に先に確定させたいのは、自分がどの制度で営んでいるかです。改正後の課税対象として挙げられているのは、旅館・ホテル、簡易宿所、民泊(特区民泊・新法民泊)です。住宅宿泊事業法の届出で営む形は住宅宿泊事業者とは、国家戦略特別区域法の認定で営む形は特区民泊とは、旅館業法の許可で営む形は簡易宿所と民泊の違いに整理しています。どれで営んでいるかによって、登録の相談先で聞く内容も変わります。
収支の側では、宿泊税そのものは宿泊者が納める税であり、事業者の費用として積み上がるものではありません。それでも、預かる、記録する、申告する、納入するという作業は毎月発生します。料金の設定を見直すときは、表示する金額と預かる金額を分けて管理できる形にしておくほうが安全です。試算の組み立て方は民泊の収支計画にまとめています。
この記事は、東京都主税局の公表ページ、都の報道発表、申請を開始したと公表した事業者の発表の記載を整理したものです。条例の条文、改正後の申告様式、個別の物件についての判断は、この記事では確かめられません。自分の物件が対象になるかどうかと必要な手続きは、都税事務所に直接確認してください。
このメディアの運営元について
myHotelsメディアは、民泊予約システムを提供する myHotels が運営しています。 記事は自社サービスの利用を前提にせずに書いており、料金や条件は下のページで確認できます。
あわせて読みたい
 住宅宿泊事業者とは?届出をして民泊を営む人の義務と罰則
住宅宿泊事業者は届出をして住宅宿泊事業を営む者です。求められる10の業務、家主居住型と不在型で変わる担い手、義務を守らなかった場合の罰則、望ましいとされる備えを整理しました。
 特区民泊とは?認定の条件と、民泊新法との違いを整理する
特区民泊は国家戦略特別区域法にもとづく旅館業法の特例です。対象地域が限られること、営業日数に上限がなく滞在日数に下限があること、届出とは違う認定という手続きであること、そして外国人限定という誤解まで出典つきで整理します。
 民泊のランニングコストとは?開業後に続く固定費と変動費
民泊のランニングコストは、稼働にかかわらず出る固定費と、宿泊ごとに出る変動費に分かれます。制度が生む継続的な負担や、民泊が消費税の非課税とならない点まで出典つきで整理しました。