宿泊予約サイトから届く明細を見て、手数料の欄に消費税額が書かれていないことに気づいた人が、最初に調べるのがこの話です。記載が無いのは計算を省いているからではありません。相手が国外の事業者である場合、その手数料を消費税の計算に入れるのは支払った側になることがあるという仕組みがあり、入れ方は自分の課税期間の区分で変わります。
この記事は、民泊を営む住宅宿泊事業者が、宿泊予約サイトへ支払う手数料を消費税の計算でどう扱うのかを、国税庁のタックスアンサーで確かめられる範囲だけで並べたものです。扱うのは六つです。宿泊料が課税取引になる理由、手数料が国内取引として扱われる理由、申告の要否と仕入税額控除の可否が同じ向きでそろって入れ替わること、帳簿へ記載する項目と保存の期間、国内の予約サイトから受け取る書類、そして免税事業者の場合です。
先に書けなかったことを挙げます。自分の支払いがどの区分に当たるかを、この記事で断定することはできません。区分の判定は取引の性質と取引条件で決まり、料率が書かれたページからは読み取れません。各社の料率そのものも公表していない相手があり、公表条件だけで横に並べた比較は民泊のOTA比較にあります。最終的な判断は所轄の税務署か税理士に確認してください。
宿泊料は課税取引なので、課税売上割合がほとんど下がらない
国税庁は、住宅の貸付けとして非課税となるのは、その貸付けに係る契約において住宅用に供することが明らかにされているもの、または貸付け等の状況からみて住宅用に供されていることが明らかなものに限られるとしています。そのうえで、非課税から除かれる場合を二つ挙げています。貸付期間が1か月未満の場合と、旅館業法第2条第1項に規定する旅館業に係る施設の貸付けに該当する場合です。後者には旅館、ホテル、貸別荘、リゾートマンション、ウィークリーマンションのほか、住宅宿泊事業法に規定する住宅宿泊事業(いわゆる民泊)も該当するとされています。
届出住宅に人を宿泊させて受け取る宿泊料は、ここで課税の対象に入ります。この一点が、以降の判定すべてに効いてきます。
国税庁は課税売上割合を、課税期間中の課税売上高(税抜き)を課税期間中の総売上高(税抜き)で割ったものとしています。分母は国内における資産の譲渡等の対価の額の合計額、分子は国内における課税資産の譲渡等の対価の額の合計額です。宿泊料だけを受け取っている課税期間では、分母に入って分子に入らないものがありません。割合を下げる要素が無い、ということです。
割合が下がりうるのは、同じ建物の一部を別の形で貸しているときです。住宅用に供することが契約で明らかにされた形で貸している部分があれば、その家賃は住宅の貸付けとして非課税の対象になり、分母だけに入ります。自分の課税期間にそれがあるかどうかは、手数料の処理を考える前に確かめる値です。
手数料は「電気通信利用役務の提供」として国内取引になる
国税庁は、電子書籍・音楽・広告の配信などの電気通信回線を介して行われる役務の提供を「電気通信利用役務の提供」とし、国内、国外いずれから行われるものも国内取引として消費税が課税されるとしています。国外の会社から受けたサービスだから日本の消費税の外にある、とはなりません。
この役務の提供は二つに分かれます。一つが事業者向け電気通信利用役務の提供で、国税庁は「役務の性質または当該役務の提供に係る取引条件等から当該役務の提供を受ける者が通常事業者に限られるもの」と定義しています。これに当たる場合、国外事業者から役務の提供を受けた国内事業者が、特定課税仕入れとして申告・納税を行います。リバースチャージ方式です。もう一つが消費者向けで、こちらは原則どおり、その役務の提供を行う国外事業者が申告・納税を行います。
自分が支払っている手数料がどちらに当たるかは、料率の案内からは分かりません。判定の基準が料率ではなく、役務の性質と取引条件に置かれているためです。契約条件や請求の案内に、受けた側が納税義務者になるという趣旨の記載があるかを確かめ、読み取れないときは所轄の税務署へ聞く順序になります。各社の料金体系そのものはAirbnbの手数料とBooking.comの手数料で扱っています。
申告しなくてよい課税期間は、控除もできない
ここが、直感と逆に働くところです。国税庁は、リバースチャージ方式に経過措置を置いています。一般課税で課税売上割合が95パーセント以上である課税期間、簡易課税制度を適用する課税期間、小規模事業者向け特例が適用される課税期間については、当分の間、特定課税仕入れはなかったものとされます。該当する事業者は、特定課税仕入れを申告等に含める必要はありません。
申告しなくてよいのだから負担が軽い、と読みたくなります。ところが控除の側にも、対になる扱いが書かれています。国税庁は、特定課税仕入れについて、リバースチャージ方式の適用を受ける場合(課税売上割合が95パーセント未満の場合)には帳簿のみの保存で仕入税額控除をすることができるとし、リバースチャージ方式の適用を受けない場合(課税売上割合が95パーセント以上の場合)には、仕入税額控除をすることができないとしています。
納税と控除が、同じ向きでそろって消えます。前の節で見たとおり、宿泊料だけを受け取っている課税期間の割合は95パーセントを下回りにくい。手数料の総額が年間で大きくなっても、それを課税仕入れとして差し引く経路は、この区分では開かないということです。収支の枠組みを作るときは、手数料をどの金額で置くかがここで変わります。枠組みの組み立て方は民泊の収支計画、固定費と変動費の分け方は民泊のランニングコストにまとめてあります。
| 自分の課税期間 | 特定課税仕入れの申告 | 仕入税額控除 |
|---|---|---|
| 一般課税/課税売上割合が95パーセント未満 | 特定課税仕入れとして申告・納税する | 帳簿のみの保存でできる |
| 一般課税/課税売上割合が95パーセント以上 | なかったものとされ、申告に含めない | できない |
| 簡易課税制度を適用する課税期間 | なかったものとされ、申告に含めない | 記載がありません |
| 小規模事業者向け特例が適用される課税期間 | なかったものとされ、申告に含めない | 記載がありません |
右端の「記載がありません」は、特定課税仕入れについての控除の扱いが、この記事で読んだページには課税売上割合の区分でしか書かれていなかったという意味です。簡易課税制度や小規模事業者向け特例を適用している課税期間の控除の計算は、この記事では扱っていません。
帳簿に書く5項目と、保存する期間
リバースチャージ方式の適用を受ける課税期間では、帳簿の保存が控除の条件になります。国税庁は、特定課税仕入れについて帳簿へ記載する事項として五つを挙げています。特定課税仕入れの相手方の氏名または名称、特定課税仕入れを行った年月日、特定課税仕入れの内容、特定課税仕入れに係る支払対価の額、そして特定課税仕入れに係るものである旨です。最後の一つが抜けると、ほかの四つがそろっていても、その仕入れが特定課税仕入れであることを帳簿の側から示せません。
保存の期間は、支払った日から数えるのではありません。国税庁は、帳簿についてはその閉鎖の日、請求書等についてはその受領した日の属する課税期間の末日の翌日から2か月を経過した日から7年間保存することとし、6年目と7年目についてはいずれか一方を保存すればよいとしています。起点が課税期間の末日に置かれているため、期首に支払った手数料と期末に支払った手数料で、保存を終えられる日は変わりません。
国内の予約サイトから受け取るのは適格請求書
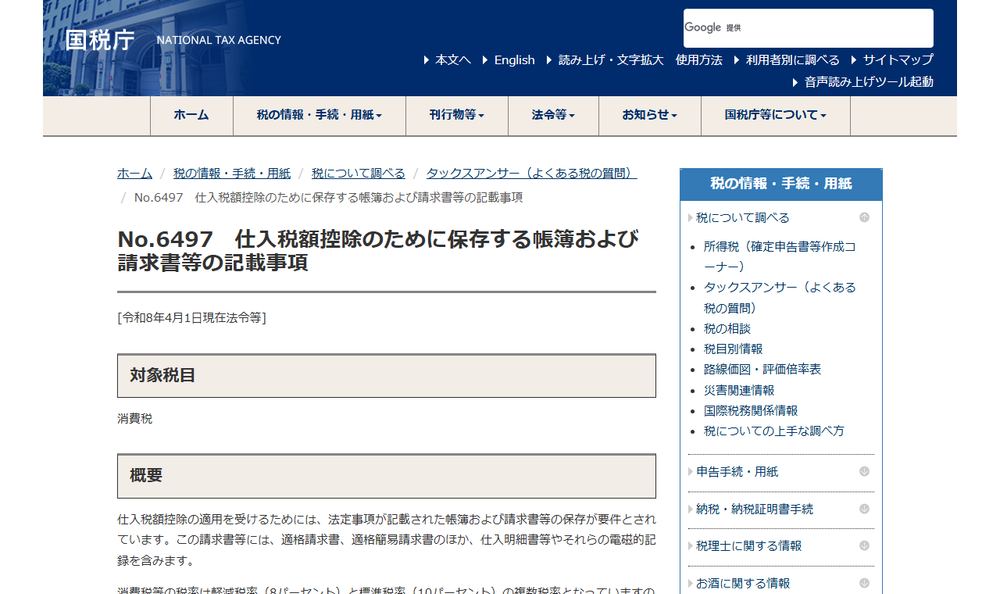
相手が国内の事業者なら、ここまでの判定は出てきません。国内取引として、適格請求書等保存方式の枠で処理します。国税庁は、適格請求書発行事業者となるためには税務署長へ登録申請書を提出して登録を受ける必要があるとし、登録番号は法人番号を有する課税事業者であれば「T+法人番号」、それ以外の課税事業者であれば「T+13桁の数字」になるとしています。登録を受けると、登録番号や氏名または名称等の情報が国税庁適格請求書発行事業者公表サイトで公表されます。請求書に書かれた番号は、そこで突き合わせられます。
保存するものの中身は、経路によってこれだけ変わります。
| 経路 | 国税庁が挙げている記載事項 |
|---|---|
| 国外事業者から受けた事業者向けの役務(帳簿) | 相手方の氏名または名称/行った年月日/内容/支払対価の額/特定課税仕入れに係るものである旨 |
| 国内取引(適格請求書) | 適格請求書発行事業者の氏名または名称および登録番号/課税資産の譲渡等を行った年月日/資産または役務の内容/税抜価額または税込価額を税率の異なるごとに区分して合計した金額および適用税率/消費税額等/書類の交付を受ける事業者の氏名または名称 |
上の経路では、請求書等の保存は求められていません。帳簿へ五つの事項を書くことが控除の条件になります。下の経路では、相手から交付された書類に六つの事項がそろっていることが前提になります。同じ手数料の支払いでも、手元に残すものが帳簿なのか、交付された書類なのかが入れ替わります。
登録を受けていない相手からの課税仕入れについては、別に経過措置があります。国税庁は、適格請求書等保存方式においては適格請求書発行事業者以外の者から行った課税仕入れに係る消費税額を控除することができなくなるとしたうえで、一定の要件を満たす場合には令和5年10月1日から令和13年9月30日までの期間について、仕入税額相当額の一定割合(80パーセント、7・5・3割)を仕入税額として控除できる経過措置が設けられているとしています。割合は段階的に下がります。自分の課税期間にどの割合が当たるかは、この記事では一つに特定していません。国税庁のページで確かめてください。
令和7年4月に始まったプラットフォーム課税との違い
名前が似ているため混同しやすい制度が、もう一つあります。国税庁は、令和7年4月1日以後に国外事業者がデジタルプラットフォームを介して行う電気通信利用役務の提供(事業者向け電気通信利用役務の提供を除く)で、かつ特定プラットフォーム事業者を介してその役務の提供の対価を収受するものについては、その特定プラットフォーム事業者が役務の提供を行ったものとみなして申告・納税を行うとしています。特定プラットフォーム事業者は、一定の要件を満たすプラットフォーム事業者であるとして国税庁長官の指定を受けた事業者です。
対象にならない場合も挙げられています。国内事業者がデジタルプラットフォームを介して消費者向け電気通信利用役務の提供を行う場合、デジタルプラットフォームを介さずに消費者向けの提供を行う場合、そしてデジタルプラットフォームを介していても、特定プラットフォーム事業者を介さずにその対価を収受している場合です。
この制度が動かしているのは、国外事業者が行う消費者向けの電気通信利用役務について誰が申告・納税するかという点で、事業者向けの提供は対象から除かれています。宿泊そのものの提供がこの制度の対象になるかどうかを、この記事で断定することはできません。手数料の処理を調べていると並んで出てくる制度ですが、前の節までの判定とは別の話として置いてください。
免税事業者なら、この判定は始まらない
国税庁は、課税期間の基準期間における課税売上高が1,000万円以下である場合には、原則として納税義務が免除されるとしています。ただし、特定期間における課税売上高が1,000万円を超える場合には、基準期間における課税売上高が1,000万円以下であっても納税義務は免除されません。特定期間は、個人事業者の場合は前年1月1日から6月30日までの期間です。給与等支払額の合計額により判定することもできるとされていますが、令和6年10月1日以後は国外事業者はこの方法を使えません。
もう一つ、見落としやすい条件があります。適格請求書発行事業者の登録を受けている場合には、納税義務は免除されません。基準期間における課税売上高が1,000万円以下であっても同じです。登録するかどうかは、相手へ渡す書類の都合だけの話ではなく、自分に申告義務が生じるかどうかを切り替えます。
この記事で確かめられなかったこと
四つあります。一つめは各社の料率で、公表していない相手があります。二つめは、自分が支払っている手数料が事業者向けと消費者向けのどちらに当たるかで、判定は役務の性質と取引条件によります。三つめは、適格請求書発行事業者以外の者からの課税仕入れについて、自分の課税期間にどの割合の経過措置が当たるか。四つめは、宿泊そのものの提供とプラットフォーム課税の関係です。
いずれも、推測で埋めると申告の金額が変わります。この記事で確かめられたのは、判定の順序と、判定が分かれたあとに手元へ残すものです。順序を先に押さえておけば、税務署や税理士へ聞くときに、何を聞けばよいかが決まります。
このメディアの運営元について
myHotelsメディアは、民泊予約システムを提供する myHotels が運営しています。 記事は自社サービスの利用を前提にせずに書いており、料金や条件は下のページで確認できます。
あわせて読みたい
 民泊のOTA比較|料率の安い順では並べられない。公表条件で比べる4項目
主要なOTAを横に並べると、ホストが負担する料率を公開ページで数値まで確かめられるのは一部だけです。観光庁の登録情報、料率の公表状況、率が掛かる金額の範囲、入金と請求の時点、キャンセル時の扱いという公表条件だけで比較表を組み立てます。
 Airbnbの手数料|民泊ホストの二つの料金体系と率が掛かる範囲
Airbnbのサービス料には分割負担型とシングルサービス料の二つがあり、ホストに掛かる率の桁が変わります。公表されている料率、率が掛かる小計の範囲、税との切り分け、場外への誘導が禁じられている理由を、Airbnbのヘルプと観光庁の資料だけで整理します。
 Booking.comの手数料|料率は契約ごと、請求されるのは何に対してか
Booking.comは民泊向けの料率を公表していません。公開されている宿泊施設向けの一般取引条件から、コミッションが何に対して掛かり、キャンセルやノーショーでどう扱われ、いつ請求され何日以内に支払うのかを読み取り、日本の税と法令の扱いまで整理します。