RevPARは、販売できる1室1泊あたりで平均していくら収入があったかを表す数値です。稼働と単価の両方が入っているので、一つ見れば全体の調子が分かる数値として扱われます。ただし、その便利さは情報を捨てることで成り立っています。RevPARは単価と稼働を一つの数へ畳むため、どちらが動いたのかを値の側に残しません。
この記事が扱うのは、RevPARの上げ方ではなく、畳んだあとに見えなくなるものです。同じ値が二通りの運営から出てくること、分子へ入れてはいけないものがあること、稼働を上げた側にだけ立つ費用と減る日数があることを、公表資料で順に確かめます。読み終えたときに手元に残るのは、RevPARを一つだけ置くのではなく、何と並べて書くかという形です。
先に、確認できなかったことを書きます。RevPARの算出方法を定めた法令や公的な基準は確認できませんでした(確認日 2026-10-24)。民泊のRevPARの全国平均や地域平均を集計した統計も見つかりません。そのためこの記事に「目安は何円」という数字はありません。単価そのものの改定で連動して動く仕組みは民泊のADR、稼働の分母の決め方は民泊の稼働率に分けてあり、ここでは重ねません。
RevPARは、二つの数字を一つに畳んだ値です
RevPARの作り方は二通りあり、どちらでも同じ値になります。客室収入を、提供した室泊数で割る。あるいは、ADR(売れた室泊だけで平均した単価)に稼働(提供した室泊のうち売れた割合)を掛ける。前者は実績の割り算、後者は分解した形です。
この二つが同じ値になることが、RevPARの便利さであり、同時に弱点でもあります。割り算の結果だけを見ているとき、その数が単価の高さから来たのか、埋まり方の良さから来たのかは、値を見ても区別できません。月ごとに並べたグラフが右肩上がりでも、単価を上げたのか、下げて埋めたのかは別の数字を見ないと分かりません。
ホテルでこの弱点があまり問題にならないのは、ADRと稼働が同じ画面に並んでいることが多いからです。民泊の場合、掲載先ごとに表示される数字が違い、手元の帳簿は入金ベースで並んでいることが多いので、RevPARだけが独り歩きしやすい条件がそろっています。だから、作る前に何と並べるかを決めておきます。
同じ8千円が、二通りの運営から出てきます
畳んだ結果どうなるかは、数を置いてみると早いです。ここから先の金額は仕組みを説明するための仮定で、相場でも実勢でもありません。1室を2か月のうち60泊ぶん募集に出した、という同じ条件から始めます。
一方は単価を2万円に置き、60室泊のうち24室泊が売れたとします。稼働は40%、客室収入は48万円、RevPARは8千円です。もう一方は単価を1万円に置き、48室泊が売れたとします。稼働は80%、客室収入は48万円、RevPARはやはり8千円です。二つの運営はまったく違いますが、RevPARは一致します。
| 置いた条件 | A案(単価を高く) | B案(稼働を高く) |
|---|---|---|
| 提供した室泊数 | 60室泊 | 60室泊 |
| 売れた室泊数 | 24室泊 | 48室泊 |
| 稼働 | 40% | 80% |
| ADR | 2万円 | 1万円 |
| 客室収入 | 48万円 | 48万円 |
| RevPAR | 8千円 | 8千円 |
| 宿泊者の入れ替わり | 24回 | 48回 |
| 使った提供日数 | 24日 | 48日 |
ここで大事なのは、どちらが正解かではありません。この二つを比べるための材料が、RevPARの中に入っていないということです。入れ替わりが24回なのか48回なのか、使った日が24日なのか48日なのかは、同じ8千円の裏側で倍ちがいます。次の三つの節で、その差がどこに出るのかを一つずつ見ます。
分子へ入れてはいけないものがあります
比べる前に、分子をそろえておく必要があります。民泊で受け取る金額には、自分の収入でないものが混ざるためです。混ざったまま割ると、RevPARは実際より大きく出ます。
いちばん分かりやすいのが宿泊税です。東京都主税局は宿泊税の見直しについて、令和9年4月1日から、都内の旅館・ホテル、簡易宿所、民泊の宿泊者を課税対象とすると示しています。税率は宿泊料金の3%で、宿泊料金1人1泊1万3千円未満の宿泊は課税免除とされます。徴収は宿泊施設による特別徴収で行われ、申告納入については原則毎月のところ、3か月に一度とする特例申告の要件が緩和されると示されています。
つまり宿泊税は、宿泊者が負担するものを自分が預かって納めるお金です。受け取った総額に含まれていても、収入ではありません。消費税も課税事業者であれば同じ性質を持ちます。この二つを分子へ残したままRevPARを出すと、課税対象になる前と後で値が不連続に跳ね、前年との比較ができなくなります。受け取った金額がどの段で自分のものになるかは民泊の収益に、経理方式で売上金額の中身が変わる話は民泊の利益率にまとめてあります。
仲介手数料は、預かりものとは性質が違いますが、やはり分子の大きさを変えます。掲載先ごとに率が違うため、引く前でそろえるか、引いた後でそろえるかを先に決めないと、掲載先の構成が変わっただけでRevPARが動きます。どちらを選んでもかまいませんが、途中で変えないことが条件です。手数料そのものの扱いはOTA手数料の削減で扱っています。清掃料を別建てで請求している場合も同じで、分子へ入れるかどうかを決めて書き留めます(民泊の清掃料金)。
稼働を上げた側にだけ立つ費用があります
分子をそろえたうえで、A案とB案を比べます。RevPARは同じでも、入れ替わりの回数が倍ちがうことの意味は、民泊では制度の側から決まっています。
観光庁の民泊制度ポータルサイトは、住宅宿泊事業者の衛生確保措置として、各居室の床面積を宿泊者1人当たり3.3平方メートル以上確保すること、定期的な清掃、換気その他の必要な措置を講じることを挙げています。さらに寝具については、宿泊者が入れ替わるごとに洗濯したものと取り替えるとされています。循環式浴槽や加湿器がある場合は、宿泊者が入れ替わるごとに浴槽の湯を抜き、加湿器の水を交換することも示されています。
この「入れ替わるごとに」という条件が、A案とB案を分けます。24回と48回では、洗濯も、清掃の手配も、消耗品の補充も倍の回数になります。金額は物件と委託先で変わるため、ここでは書きません。確かめられるのは、回数そのものが倍だという点です。実際の作業の内訳は民泊の清掃にあります。
委託している場合は、もう一つ見る場所があります。ポータルサイトは家主不在型について、衛生確保措置をはじめとする措置(標識の掲示は除く)を住宅宿泊管理業者に委託することを義務づけるとしています。委託料が定額であれば、回数が増えても支払いは変わりません。回数や作業ごとの積み上げであれば、稼働に連動して増えます。契約がどちらの形かで、B案の見え方が変わります。
つまり、RevPARが同じ8千円であっても、そこから差し引かれていく費用は同じではありません。RevPARは収入側だけの指標なので、この差は値に出てきません。利益の側まで見るなら、分子を収入ではなく費用を引いた後に置き換えるか、別の指標を併記することになります。
稼働を上げた側だけが、180日を速く使います
もう一つ、民泊にだけある制約があります。観光庁は住宅宿泊事業について、人を宿泊させる日数が180日を超えないものと定め、1年間を毎年4月1日正午から翌年4月1日正午まで、1日を正午から翌日の正午までとして算定するとしています。日数の数え方そのものは民泊の180日にまとめてあります。
この上限は、A案とB案で消費の速さが違います。先ほどの仮定を1年ぶんに伸ばすと、A案は2か月で24日ですから、同じ水準が続いても年間の累積は180日に届きません。B案は2か月で48日ですから、同じ水準が続けば暦の11月の中ごろに180日を使い切ります。そこから先は、需要があっても宿泊させられません。
上限に届く位置まで来ると、RevPARの読み方が変わります。残りの期間は提供できないので、年間で見たときの分母に何を置くかによって、同じ運営の値が大きく動くためです。募集に出した日だけを分母にすればB案の値は高いままですが、暦の1年を分母にすれば、売れない数か月ぶんが丸ごと入ってきます。分母の置き方を決めずに年間のRevPARを出すと、上限に当たった年ほど実態から離れます。分母の候補とそれぞれの意味は民泊の稼働率で扱っています。
逆に言えば、単価を上げる方向には、この制約がかかりません。売れる日数が同じなら、上限の減り方も同じです。ただし単価の側には別の制約があり、宿泊税の区分や総額表示の義務が絡みます(民泊のADR、民泊の宿泊料金の決め方)。どちらの方向にも天井があり、それぞれ別の場所にあります。
公表されている数字と並べられるか
自分のRevPARが出たあと、次に探すのは比べる相手です。ここで確かめておくことが二つあります。
一つは、民泊の側に収入の公表値が無いことです。観光庁の民泊制度ポータルサイトによれば、住宅宿泊事業者が都道府県知事等へ報告するのは、毎年2月、4月、6月、8月、10月および12月の15日までに、それぞれの月の前2月における、届出住宅に人を宿泊させた日数、宿泊者数、延べ宿泊者数、国籍別の宿泊者数の内訳の四項目です。収入も、客室数も、報告項目に入っていません。集計のもとが無いので、公表側でRevPARが作られることもありません。
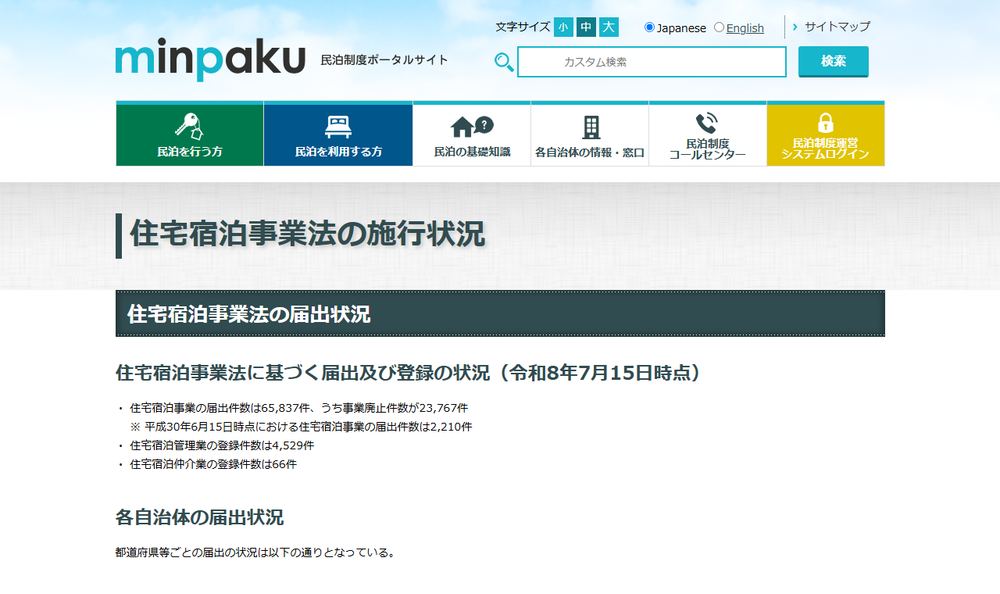
実際に公表されているのは日数のほうです。住宅宿泊事業法の施行状況では、令和8年6月1日から7月31日までの実績として、宿泊日数557,439日、報告件数36,198件(報告率85.0%)、届出住宅あたりの宿泊日数15.4日が示されています。この15.4日は報告のあった住宅の平均で、報告のなかった住宅は含まれていません。統計の作られ方は民泊の統計にまとめてあります。
もう一つは、宿泊施設の側の公表値をそのまま相手にできるかどうかです。観光庁の宿泊旅行統計調査では、2026年8月分の第1次速報として客室稼働率が全体64.4%と公表されています(公表日 2026年9月30日)。ただしこれは稼働率であって、RevPARではありません。単価や客室収入の表章項目は確認できませんでした。数値の読み方と振れ幅はホテルの客室稼働率にまとめてあります。
ここから言えることは一つです。民泊のRevPARに、外から持ってこられる比較対象はありません。比べる相手は、同じ定義で測った自分の過去の数字になります。だからこそ、定義を書き留めておくことが先になります。
RevPARを使うなら、三つを並べて書きます
最後に、置き方を決めます。RevPARを一つだけ記録しても、後から読み返したときに何が起きた月なのかを思い出せません。RevPARは、ADRと稼働の三つ組みで記録します。そのうえで、この記事で見た二つの差分を横に添えます。
値そのものに加えて、定義を固定する欄を作っておきます。確認できていない項目や、まだ決めていない項目は、埋めずに「-」のまま残してください。空欄のままにしておけば、あとで数字を比べたときに、比べられない理由がその場で分かります。
| 記録する欄 | 自分の答え | 決め方の根拠 |
|---|---|---|
| 分子に宿泊税を含めないこと | - | 自治体の宿泊税のページ |
| 分子を手数料の前にするか後にするか | - | 掲載先ごとの手数料の記載 |
| 分子に清掃料を含めるか | - | 自分の請求の内訳 |
| 分母にする室泊数の数え方 | - | 募集に出した室数と日数の記録 |
| その期間のADR | - | 売れた室泊の収入と室泊数 |
| その期間の稼働 | - | 売れた室泊と提供した室泊 |
| その期間のRevPAR | - | 上の二つの積 |
| 宿泊者の入れ替わりの回数 | - | 予約の明細 |
| 使った提供日数と180日の残り | - | 定期報告に出した宿泊させた日数 |
三つ組みで並べておくと、次の改定の判断が変わります。RevPARが上がったとき、単価が上がったのか稼働が上がったのかが分かり、稼働が上がって増えた分には入れ替わりの費用と使った日数がくっついてくることまで一緒に読めます。価格を自動で動かす仕組みを使っている場合は、動いた結果がどちらの側だったのかを後から確かめる材料にもなります(民泊のダイナミックプライシング)。
なお、宿泊税の制度は変わります。東京都の改正は令和9年4月1日からで、民泊が課税対象へ加わります。分子の作り方は、その時点で見直す必要があります。この記事の数値と記載は2026-10-24に確認したものです。所在地の自治体の公表ページを、改定の前にその日付で確かめてください。
このメディアの運営元について
myHotelsメディアは、民泊予約システムを提供する myHotels が運営しています。 記事は自社サービスの利用を前提にせずに書いており、料金や条件は下のページで確認できます。
あわせて読みたい
 民泊のADR(平均客室単価)|単価を動かすと連動するもの
民泊のADRは1室1泊あたりの平均単価ですが、単価を動かすと宿泊税の区分、消費税の納税義務の判定、価格の表示が同時に動きます。東京都・京都市・大阪府の公表ページと国税庁のタックスアンサーで、単価を決める前に確かめる境界を確認します。
 民泊の稼働率は何を分母にするか|自分の定義を決める手順
民泊には公的に定義された稼働率がありません。制度が数えるのは届出住宅に人を宿泊させた日数で、1室にでも泊まれば1日です。分子と分母の置き方で同じ月から別の値が出るため、観光庁の公表資料で数え方を確かめ、自分の定義を固定する手順を整理します。
 ホテルの客室稼働率は何%か|施設タイプ別の公表値と読むときの前提
全国のホテル・旅館の客室稼働率を観光庁の公表値で確かめます。2025年の年間確定値は全体61.6%、ビジネスホテル75.3%、旅館38.2%と施設タイプで大きく開きます。速報段階による振れ幅と、民泊の実績値を稼働率へ換算できない理由も整理します。