民泊の収益は、売上から費用を引いた残りです。ただ、この引き算を始める前に片づけておくことがあります。受け取った金額のうち、どこまでが自分の売上なのかを決めることです。振り込まれる金額には、自分のものではない預かり分や、経路の途中で引かれた手数料が混ざっています。入金額をそのまま売上の欄に並べると、収益は実際より大きく見えます。
この記事では、宿泊者が払った総額が手元に残るまでに通る段を、上流から順に分けます。売れる日数の上限、全国で公表されている実績の水準、預かって納めるもの、稼働に連動する費用と連動しない費用、支出した年に全額を引けないもの、そして申告が必要になる境目です。どこを動かすと何が変わるのかは、段を分けたあとでなければ言えません。
金額の相場はここにありません。民泊の収益や利益率の相場を全国で集計した公的な統計を確認できなかったためです。単価そのものの見直しは民泊のADR(平均客室単価)、計画の枠組みの作り方は民泊の収支計画、月々の費用の並べ方は民泊のランニングコストで扱っているので、ここでは重ねません。
受け取る金額は、三つの性質に分かれる
収益の話は「いくら売れたか」から始めたくなりますが、最初に分けるのは金額の大きさではなく性質です。予約1件で受け取る金額は、自分の売上になるもの、預かって納めるもの、売上に入れたうえで出ていくものの三つに分かれます。
この三つを分けておくと、「売上は伸びたのに手元が増えない」という状態を説明できるようになります。伸びたのが預かり分や手数料の増える部分だけなら、三つめの残りは動いていません。
| 受け取る内訳 | 自分の売上に入るか | 確かめる先 |
|---|---|---|
| 宿泊料 | 入る。消費税のかかる取引として扱われる | 国税庁 No.6226 |
| 宿泊税 | 入らない。宿泊者から預かって自治体へ納める | 東京都主税局「宿泊税」 |
| 仲介手数料・決済手数料 | 入金前に引かれる。売上を立てたうえで費用に計上する | 各販売経路の公表条件 |
| 課税されるかどうかの違い | 制度と自治体によって変わる | 所在地の自治体の公表ページ |
手数料の率はここに書きません。販売経路ごとに公表されている条件が違い、改定もあるためです。経路別の条件と消費税の扱いはOTA手数料と消費税にまとめてあります。
売れる日数の上限は、制度の側で決まっている
売上の枠を考えるとき、民泊には最初から天井があります。観光庁は住宅宿泊事業を「旅館業法第3条の2第1項に規定する営業者以外の者が宿泊料を受けて届出住宅に人を宿泊させる事業であって、人を宿泊させる日数が180日を超えないもの」と説明しており、年間提供日数の上限は180日とされています。あわせて、地域の実情を反映する仕組みが設けられているため、条例で日数がさらに短くなる地域もあります。
これは収益の計算に直接効きます。日数を増やして売上を伸ばす方向が、ある地点で使えなくなります。上限に達したあとに残る変数は、1泊あたりの単価と、売れ残っている日をどれだけ埋められるかの二つだけです。数え方の細かい部分は民泊の180日はどう数えるかで扱っています。日数の上限が外れるのは別の制度を選んだ場合で、その違いは民泊と旅館業法にまとめました。
もうひとつ、数字が外から見える仕組みもあります。観光庁は、住宅宿泊事業者が届出住宅の宿泊日数等を2か月ごとに都道府県知事等へ報告しなければならないと説明しており、住宅宿泊事業法第14条にもとづく定期報告として集計されています。自分の稼働は、自分の帳簿の中だけの数字ではありません。
全国の実績は「報告のあった住宅の平均」として公表されている
自分の数字を置く前に、公表されている水準を見ておきます。観光庁の施行状況のページには、令和8年6月1日から令和8年7月31日までの宿泊実績が載っています。宿泊日数の合計は557,439日で前年同期比129.3%、延べ宿泊者数は1,627,034人泊で前年同期比131.2%です。届出住宅あたりでみると、宿泊日数は15.4日、延べ宿泊者数は45.0人泊と記されています。
この「届出住宅あたり」の分母に注意が必要です。同じページには、届出住宅数42,587(7月31日時点)に対して報告件数36,198、報告率85.0%という前提が書かれています。合計を報告件数で割ると公表されている値になるので、これは報告を出した住宅の平均で、全国の届出住宅を平均した値ではありません。件数の読み分けは民泊の統計はどこで確認するかに詳しく書いてあります。
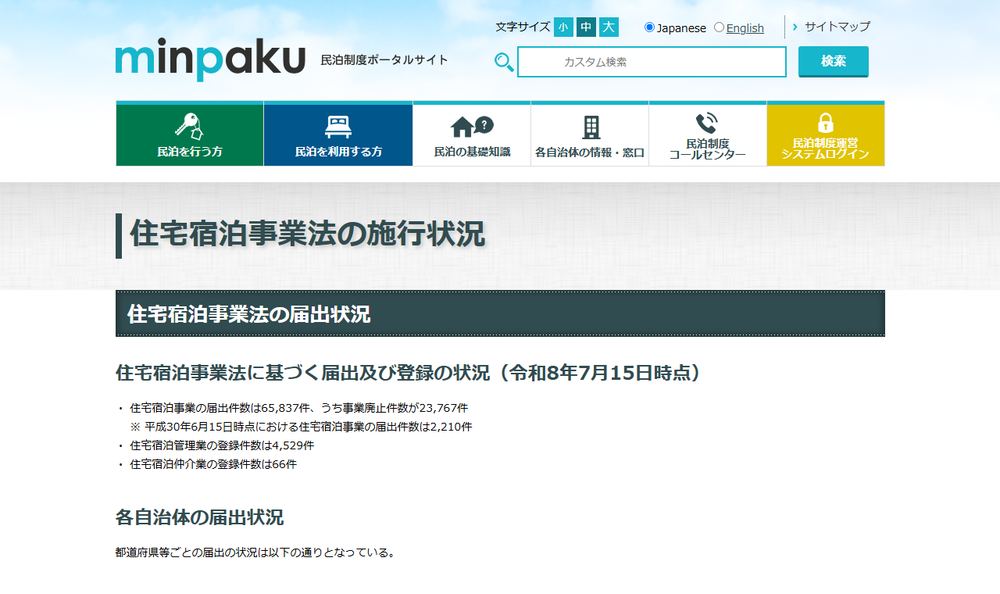
同じページの件数側は、令和8年9月15日時点で届出件数67,932件、うち事業廃止24,895件、届出住宅数43,037件です。参入も撤退も動いている市場だということは読めますが、収益の金額は公表されていません。売上や利益の全国平均は、この資料には表章されていません。
もう一点、上限との比較に使うときの注意があります。公表されている15.4日は2か月ぶんの値で、年間提供日数の上限180日は1年ぶんの値です。季節による差があるため、2か月の値を6倍して年間と比べることはできません。自分の計画に置くなら、同じ期間で並べ直してください。売上の枠を日数と定員と単価から逆算する手順は民泊の売上予測にあります。
宿泊者が払う総額のうち、売上でないもの
宿泊税がある地域では、宿泊者の支払総額に自分の売上でない部分が混ざります。東京都主税局は、宿泊税は特別徴収義務者である宿泊施設の経営者が宿泊者から徴収するものだと説明しており、フロントで旅行代金とは別に支払う場合があるとも書かれています。預かっているだけなので、売上として扱えません。
納める時期も決まっています。東京都では、各月の初日から末日までの宿泊にかかる宿泊税を、翌月の末日までに申告して納入します。特別徴収義務者の登録は、新たに経営を開始する場合は経営開始の5日前までです。預かった分を運転資金に混ぜてしまうと、翌月の納入時に資金が足りなくなります。収益の計算では残らない金額ですが、手元の現金の動きには確実に効いてきます。
住宅宿泊事業が宿泊税の対象かどうかは自治体ごとに違います。東京都は見直しを公表しており、公平性の観点から民泊(特区民泊・新法民泊)の宿泊についても旅館・ホテルと同様に扱うことが適当として課税対象に加え、令和9年4月1日から施行するとしています。税率は宿泊料金の3%で、1人1泊あたりの宿泊料金が13,000円未満の宿泊は課税免除です。単価を動かすと免税点や区分の境界をまたぐことがあり、その連動は民泊のADR(平均客室単価)で扱いました。
消費税のほうは、民泊だから軽くなるという作りになっていません。国税庁は、住宅の貸付けとして非課税になるものを説明したうえで、住宅宿泊事業法に規定する住宅宿泊事業(いわゆる民泊)も旅館業法に規定する旅館業に該当するため非課税の対象とならないと記載しています。利用期間が1か月以上になる場合でも非課税にならないとも書かれています。これは消費税の非課税判定の文脈の記載で、届出で営業できる住宅宿泊事業と許可が必要な旅館業の手続き上の区別は別の話です。
納税義務があるかどうかは、売上の規模で判定します。国税庁は、その課税期間の基準期間における課税売上高が1,000万円以下である場合には原則として納税義務が免除されると説明しています。ただし、基準期間の課税売上高が1,000万円以下であっても、適格請求書発行事業者の登録を受けている場合には免除されません。登録している事業者にとって、消費税は売上の規模とは関係なく納める前提の費用になります。
稼働が0の月にも出ていく費用がある
費用を分けるときも、金額の大きさではなく稼働との連動で分けます。宿泊が1件も入らなかった月に出ていくものが、必要な売上の下限を決めます。
左側のうち、制度の側から来るものがあります。観光庁は、家主不在型について、衛生確保措置や宿泊者に対する騒音防止のための説明、近隣からの苦情への対応、宿泊者名簿の作成・備付けなどの措置を、標識の掲示を除いて住宅宿泊管理業者に委託することを住宅宿泊事業者に義務付けていると説明しています。つまり不在型を選んだ時点で、委託の費用は選択ではなくなります。居住型と不在型の分かれ方は民泊の家主居住型と家主不在型、委託先との契約で確かめることは民泊の運営代行にまとめています。
右側は件数に比例して増えます。ここが増えるのは悪いことではありません。泊まってもらった結果として増えているからです。見るべきなのは、1件増えたときに右側がどれだけ増え、残りがどれだけ残るかという関係です。この関係が分かっていれば、稼働を上げる打ち手と単価を上げる打ち手のどちらが効くかを、自分の数字で比べられます。投資額に対する比率の出し方は民泊の利回り計算にあります。
なお、具体的な金額はここでは書きません。家賃も委託料も清掃の外注費も、地域と物件と契約で大きく変わり、全国の相場を集計した公的な統計を確認できないためです。項目を並べるところまでがこの記事の役割で、金額は自分の見積りと契約書から埋めてください。
支出した月と、費用になる月はずれる
収益を月ごとに見ていると、ずれが二か所で出ます。預かって後から納めるものと、支出した年に全額を費用にできないものです。
設備のほうは減価償却の話になります。国税庁は、減価償却を「減価償却資産の取得に要した金額を一定の方法によって各年分の必要経費として配分していく手続」と説明しています。例外として、使用可能期間が1年未満のものまたは取得価額が10万円未満のものは、その取得に要した金額の全額を業務の用に供した年分の必要経費とします。
ここは開業した年の収益の見え方を変えます。開業時にまとめて買ったものの一部は、払った年にそのまま費用として引けません。手元の現金は減っているのに、帳簿上の費用は数年に分かれて出てきます。逆に、数年後には現金の支出がないのに費用が立つ年が来ます。開業時の支出の並べ方は民泊の開業費用で扱っています。
申告が必要になる境目
残った利益には税がかかります。副業として始める場合に最初に当たるのがここです。国税庁は、1か所から給与の支払を受けている人で、給与所得と退職所得以外の各種の所得金額の合計額が20万円を超える人は確定申告が必要だと説明しています。収益が小さいから申告が要らない、とは言えません。
一方で、民泊で得た所得をどの区分で申告するかは、この記事では断定しません。国税庁が「住宅宿泊事業法に規定する住宅宿泊事業により生じる所得の課税関係等について(情報)」として公表している資料があり、所得区分と必要経費の範囲はそこが一次情報です(URLは下の出典に挙げました)。区分は事業の実態によって変わるため、自分の場合の扱いは、その資料と所轄の税務署で確かめてください。このサイトでは、法令と税務の解釈を断定せず、最終的な判断は所管の窓口に確認するよう書くことにしています。
公表されている期限と境目を、ここまでの分だけ並べておきます。確認できなかった項目は、埋めずに空けてあります。
| 項目 | 公表されている内容 | 出典 |
|---|---|---|
| 年間提供日数 | 上限は180日。地域の実情を反映する仕組みがある | 観光庁 民泊制度ポータルサイト |
| 定期報告 | 届出住宅の宿泊日数等を2か月ごとに都道府県知事等へ報告(法第14条) | 観光庁 民泊制度ポータルサイト |
| 宿泊税の申告・納入 | 各月の宿泊分を翌月の末日までに申告・納入(東京都) | 東京都主税局 |
| 特別徴収義務者の登録 | 新たに経営を開始する場合は経営開始の5日前まで(東京都) | 東京都主税局 |
| 東京都の宿泊税と民泊 | 令和9年4月1日から対象。宿泊料金の3%、1人1泊13,000円未満は課税免除 | 東京都主税局 |
| 消費税の納税義務 | 基準期間の課税売上高1,000万円以下は原則免除。登録を受けている場合は免除されない | 国税庁 No.6501 |
| 少額の減価償却資産 | 使用可能期間1年未満または取得価額10万円未満は取得年に全額 | 国税庁 No.2100 |
| 給与所得者の確定申告 | 給与以外の所得金額の合計が20万円を超えるとき | 国税庁 No.1900 |
| 収益・利益率の相場 | 公的な統計を確認できず、記載がありません | - |
どこから手をつけるか
段に分けたあとで見ると、手をつける順番が決まります。いちばん上流は、受け取った金額から預かり分と手数料を外して正味の売上を出すことです。ここが混ざったままだと、以下のどの打ち手も効果を測れません。
次が、稼働0の月に残る費用の合計です。これが必要な売上の下限になり、その下限を上限180日の枠内で満たせるかどうかが、事業として成り立つかの最初の判定になります。満たせないなら、単価でも稼働でもなく、固定費の側か物件の選び方を変えることになります。
三つめが単価、四つめが稼働です。この順にしているのは、単価を動かすと宿泊税の区分や消費税の判定が連動して動くからで、稼働より先に外側の条件を確かめる必要があるためです。そして最後に、申告と納入の時期を資金の計画へ入れます。収益が出ていても、納める月に現金が無ければ回りません。
公表値から埋められるのは、ここまでです。自分の物件の家賃、委託料、清掃の単価、経路ごとの手数料は、見積りと契約書にしか載っていません。相場を探すより、自分の数字で同じ段を埋めるほうが早く正確です。
このメディアの運営元について
myHotelsメディアは、民泊予約システムを提供する myHotels が運営しています。 記事は自社サービスの利用を前提にせずに書いており、料金や条件は下のページで確認できます。
あわせて読みたい
 民泊の収支計画の作り方|確定できる数字から順に埋める
民泊の収支計画は制度で決まる数字から先に埋めると精度が上がります。費用の置き方、何泊で黒字になるかという損益分岐点の出し方、条件を変えて試算する手順を出典つきで解説します。
 民泊のADR(平均客室単価)|単価を動かすと連動するもの
民泊のADRは1室1泊あたりの平均単価ですが、単価を動かすと宿泊税の区分、消費税の納税義務の判定、価格の表示が同時に動きます。東京都・京都市・大阪府の公表ページと国税庁のタックスアンサーで、単価を決める前に確かめる境界を確認します。
 民泊のランニングコストとは?開業後に続く固定費と変動費
民泊のランニングコストは、稼働にかかわらず出る固定費と、宿泊ごとに出る変動費に分かれます。制度が生む継続的な負担や、民泊が消費税の非課税とならない点まで出典つきで整理しました。